30代で始める賃貸併用住宅|注文住宅で建てる場合の収支シミュレーションと失敗しない5つのポイント
 kyazumin38
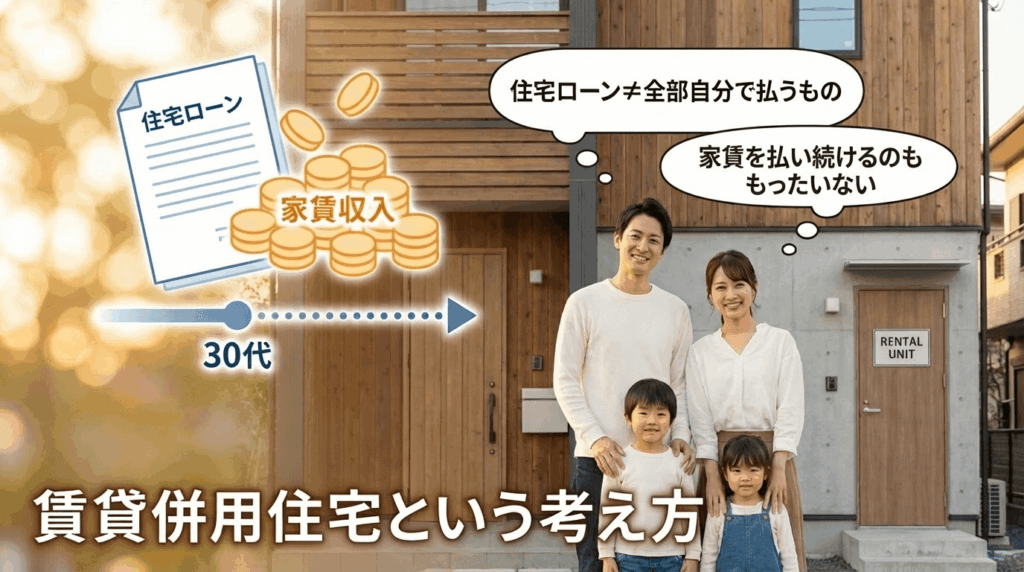
「家が欲しい。でもローンが怖い。」
・子どもも大きくなってきた
・家賃を払い続けるのももったいない
・でも3,000万円の借金は正直こわい
30代って、ちょうどこのゾーン。
攻めたい気持ちと、守りたい気持ちがぶつかる時期。
めちゃくちゃ正常です。
でも、ちょっと待って。
「住宅ローン=全部自分で払うもの」
って思い込んでいませんか?
もし、
そのローンの一部を“誰かが払ってくれる”としたら?
それが賃貸併用住宅という考え方。
そもそも賃貸併用住宅って?
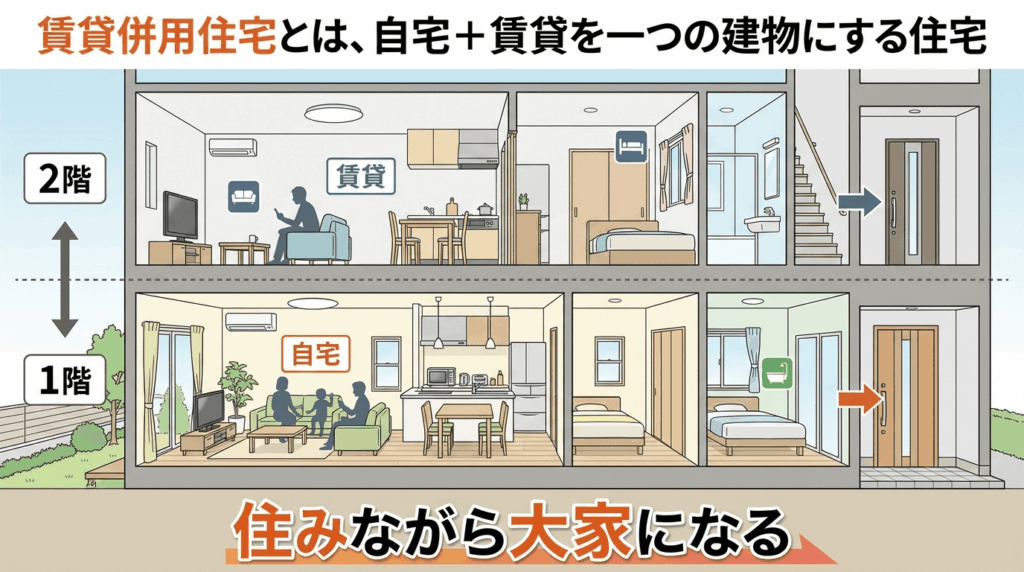
自宅+賃貸を一つの建物にする住宅。
たとえば:
1階:自宅(2LDK)
2階:1LDK賃貸 ×1戸
つまり、
住みながら大家になる。
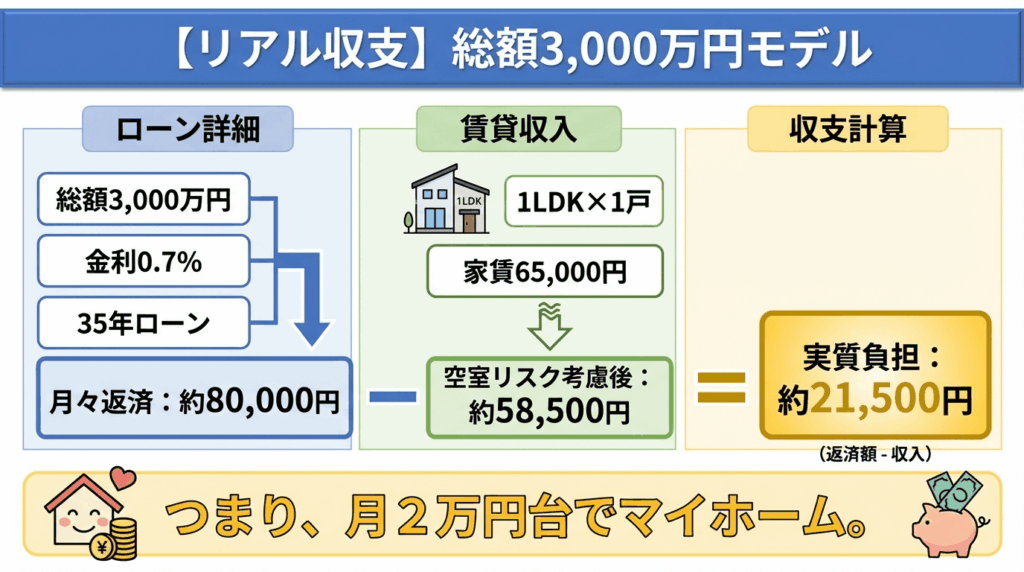
【リアル収支】総額3,000万円モデル
前提
・総額3,000万円
・金利0.7%
・35年ローン
→ 月々返済:約80,000円
賃貸部分
・1LDK ×1戸
・家賃65,000円
・空室リスク考慮後:約58,500円
実質負担
80,000円 − 58,500円
= 約21,500円
つまり、
月2万円台でマイホーム。
「え、それ家賃より安くない?」
そう思った人、センスあります。
え?でも不安…
・空室になったら?
・修繕費は?
・近所トラブル?
・金利上がったら?
・本業に支障出ない?
全部、普通に心配。
むしろ不安を感じない人のほうが危ない。


でも大丈夫な理由
① 小さく始めればいい
いきなり2戸3戸いらない。
まずは1戸でテスト。
② 数字を保守的に組む
・空室10%
・管理費5%
・修繕積立5%
最悪を想定して黒字ならOK。
③ 住宅ローンを使える範囲で設計
賃貸部分が50%未満なら住宅ローン対象になるケースが多い。
金利が低い=リスクが低い。
ここが勝負どころ。
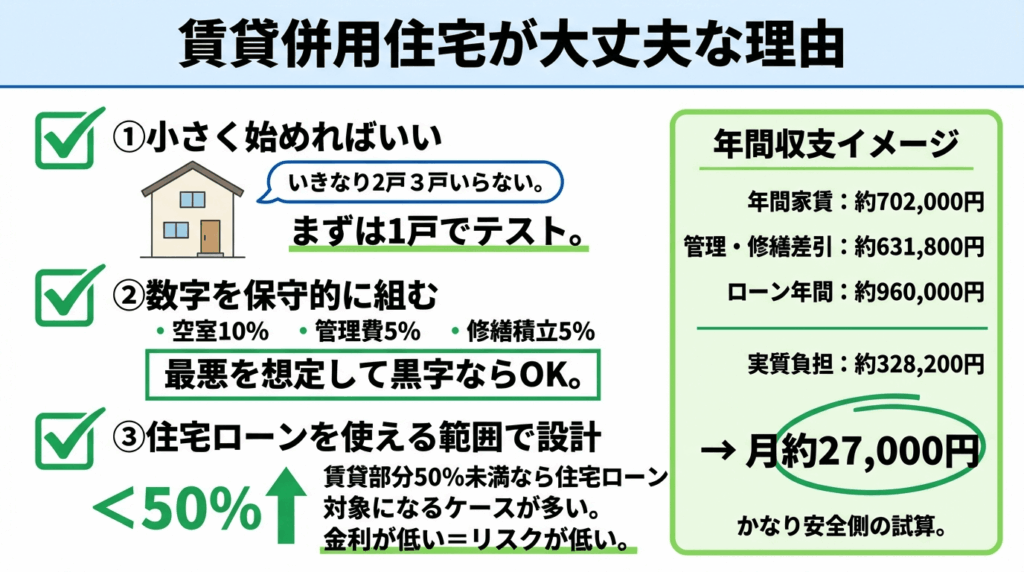
年間収支イメージ
年間家賃:約702,000円
管理・修繕差引:約631,800円
ローン年間:約960,000円
実質負担:約328,200円
→ 月約27,000円
かなり安全側の試算。
30代に向いている理由
・ローン年数を長く取れる
・団信がある
・老後に家賃収入が残る
・インフレ対策になる
守りながら攻められるのがこの戦略。
大事なのは「設計」
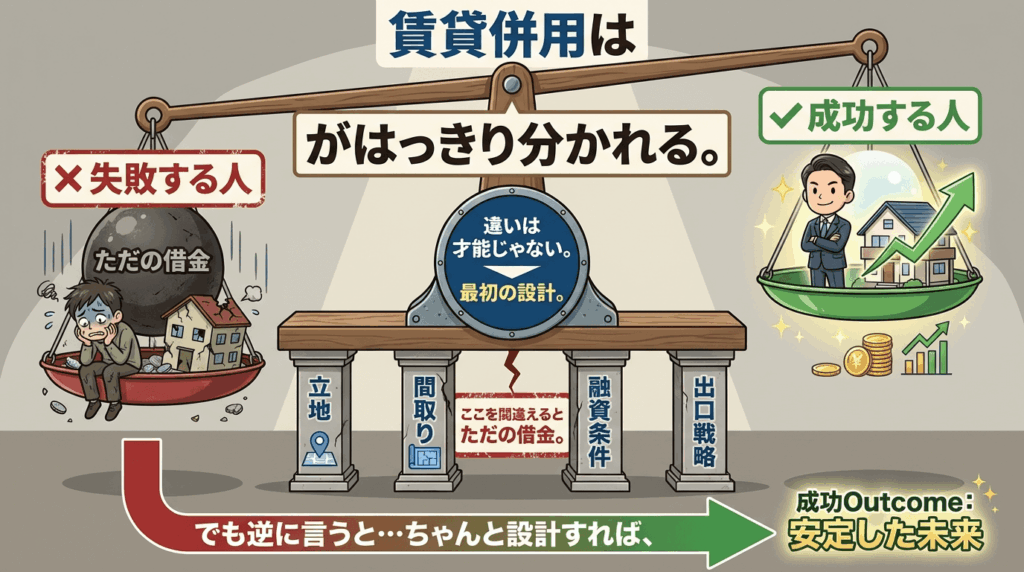
賃貸併用は
✔ 成功する人
✔ 失敗する人
がはっきり分かれる。
違いは才能じゃない。
最初の設計。
立地、間取り、融資条件、出口戦略。
ここを間違えるとただの借金。
でも逆に言うと…
ちゃんと設計すれば、
・住宅費を圧縮できる
・資産が残る
・老後の不安が減る
“攻めのマイホーム”になる。
「自分の場合どうなの?」
これが一番気になるよね。
年収、土地の有無、エリアによって
答えは全然変わる。
だからまずは数字を見ること。
▶︎ 無料シミュレーション・相談はこちら
https://rapportsupport.com/fullfill
30代はまだ間に合う。
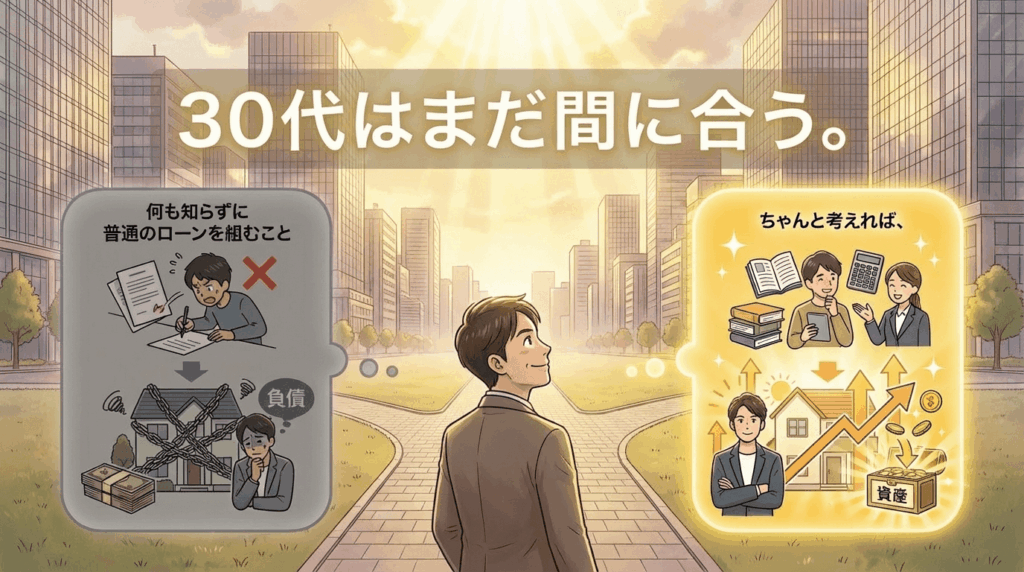
怖いのは挑戦じゃない。
何も知らずに普通のローンを組むこと。
ちゃんと考えれば、
家は“負債”じゃなく“戦略”になりますよ。
暮らしに役立つアイテムのお得なSALE・クーポン情報をまとめてチェック▼